
(来源:EB金工)杠杆股市

本订阅号中所涉及的证券研究信息由光大证券金融工程研究团队编写,仅面向光大证券专业投资者客户,用作新媒体形势下证券研究信息和观点的沟通交流。非光大证券专业投资者客户,请勿订阅、接收或使用本订阅号中的任何信息。本订阅号无法设置访问权限,任何人成功订阅、接受本订阅号,在任何情况下均不应解释为光大证券同意将其作为任何业务的客户,若因此给您造成不便,敬请谅解。本订阅号推送的任何内容在任何情况下均不作为投资建议,订阅者就基于本订阅号推送内容做出的任何投资决策应当自行承担后果。
分析师:祁嫣然 执业证书编号:S0930521070001
摘要
]article_adlist-->市场核心观点 ]article_adlist-->本周(2026.09.07-2026.09.11,下同)A股市场延续回调表现,行业跌多涨少——通信、建材、国防军工领涨,综合金融、非银行金融、计算机领跌。情绪面方面,主要宽基指数/指数ETF期权成交量PCR大多呈现上升,衍生品投资者情绪有所收紧;主要宽基指数中,仅上证50、科创50量能择时模型发出看多信号,其它宽基指数量能择时观点仍维持谨慎。资金面方面,融资仍未转向持续净流入,资金面延续低迷状态。市场拥挤度方面,拥挤度指标持续回落,短期市场仍缺乏持续交易主线。当前市场尚未形成资金面、情绪面的积极共振,震荡表现或仍延续。
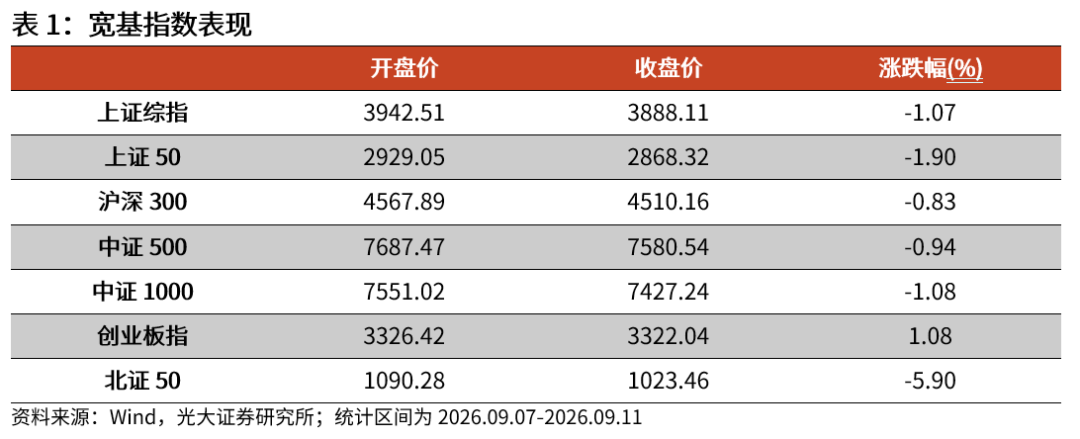
本周A股主要宽基指数表现分化——上证综指下跌1.07%,上证50下跌1.90%,沪深300下跌0.83%,中证500下跌0.94%,中证1000下跌1.08%,创业板指上涨1.08%,北证50下跌5.90%。
截至2026年9月11日,宽基指数来看,上证指数、上证50、沪深300、中证500、中证1000、创业板指处于估值分位数“适中”等级。
中信一级行业分类来看,有色金属、食品饮料、非银行金融、综合金融处于估值分位数“安全”等级。截面波动率来看,沪深300、中证500、中证1000指数成分股横截面波动率环比前一周下降,短期Alpha环境恶化。
]article_adlist-->时序波动率来看,沪深300指数成分股时间序列波动率环比前一周下降,短期Alpha环境恶化;中证500、中证1000指数成分股时间序列波动率环比前一周上升,短期Alpha环境好转。
资金面跟踪 ]article_adlist-->机构调研来看,本周受到机构关注程度最高的前5大个股依次为华勤技术(331家)、西安奕材-U(222家)、安集科技(195家)、联德股份(149家)、剑桥科技(138家)。
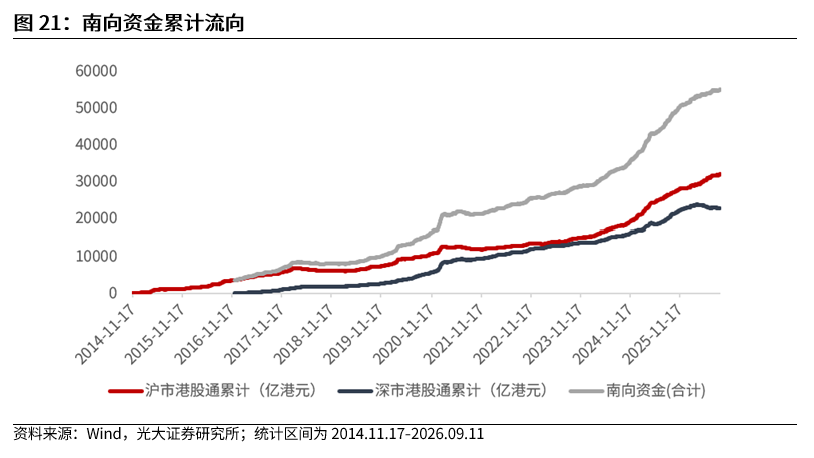
本周港股通交易区间为2026年9月7日-2026年9月11日,南向资金净流入201.05亿港元,其中沪市港股通净流入145.24亿港元,深市港股通净流入55.81亿港元。
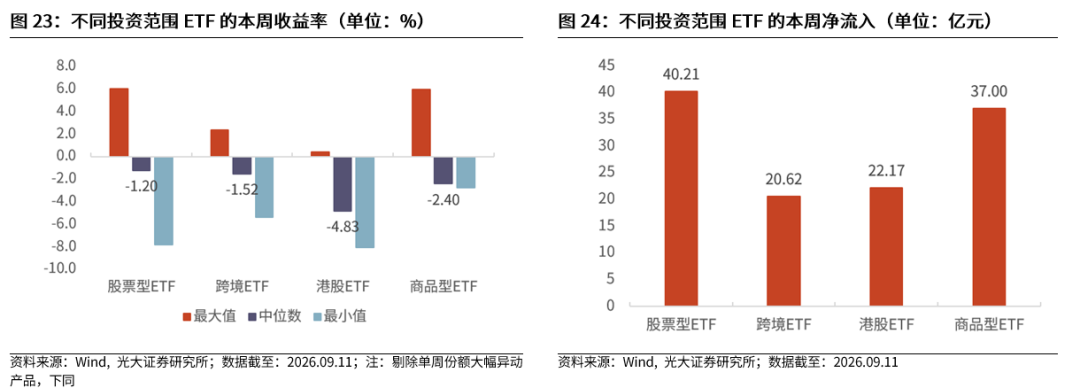
股票型ETF本周收益中位数为-1.20%,资金净流入40.21亿元。跨境ETF本周收益中位数为-1.52%,资金净流入20.62亿元。港股ETF本周收益中位数为-4.83%,资金净流入22.17亿元。商品型ETF本周收益中位数为-2.40%,资金净流入37.00亿元。
风险提示报告结果均基于历史数据,历史数据存在不被重复验证的可能。
]article_adlist-->核心观点 ]article_adlist-->本周(2026.09.07-2026.09.11,下同)A股市场延续回调表现,行业跌多涨少——通信、建材、国防军工领涨,综合金融、非银行金融、计算机领跌。情绪面方面,主要宽基指数/指数ETF期权成交量PCR大多呈现上升,衍生品投资者情绪有所收紧;主要宽基指数中,仅上证50、科创50量能择时模型发出看多信号,其它宽基指数量能择时观点仍维持谨慎。资金面方面,融资仍未转向持续净流入,资金面延续低迷状态。市场拥挤度方面,拥挤度指标持续回落,短期市场仍缺乏持续交易主线。当前市场尚未形成资金面、情绪面的积极共振,震荡表现或仍延续。
主要指数表现与热点复盘 ]article_adlist-->本周A股主要宽基指数表现分化——上证综指下跌1.07%,上证50下跌1.90%,沪深300下跌0.83%,中证500下跌0.94%,中证1000下跌1.08%,创业板指上涨1.08%,北证50下跌5.90%。
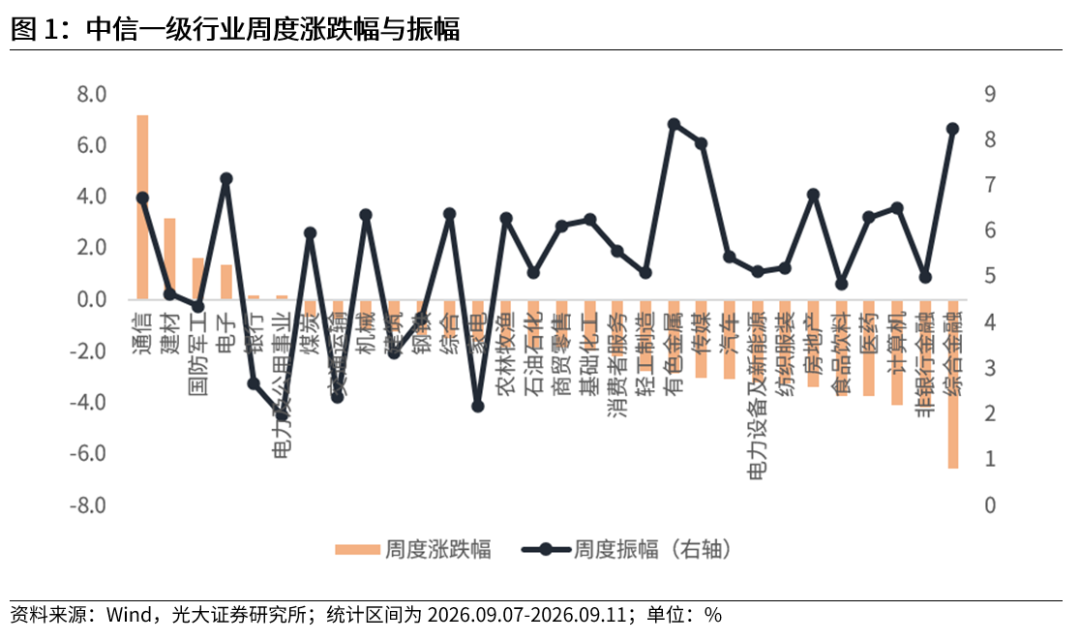
从中信一级行业来看,本周涨跌幅表现最好的前5大行业依次为通信、建材、国防军工、电子、银行;振幅最高的前5大行业依次为有色金属、综合金融、传媒、电子、房地产。
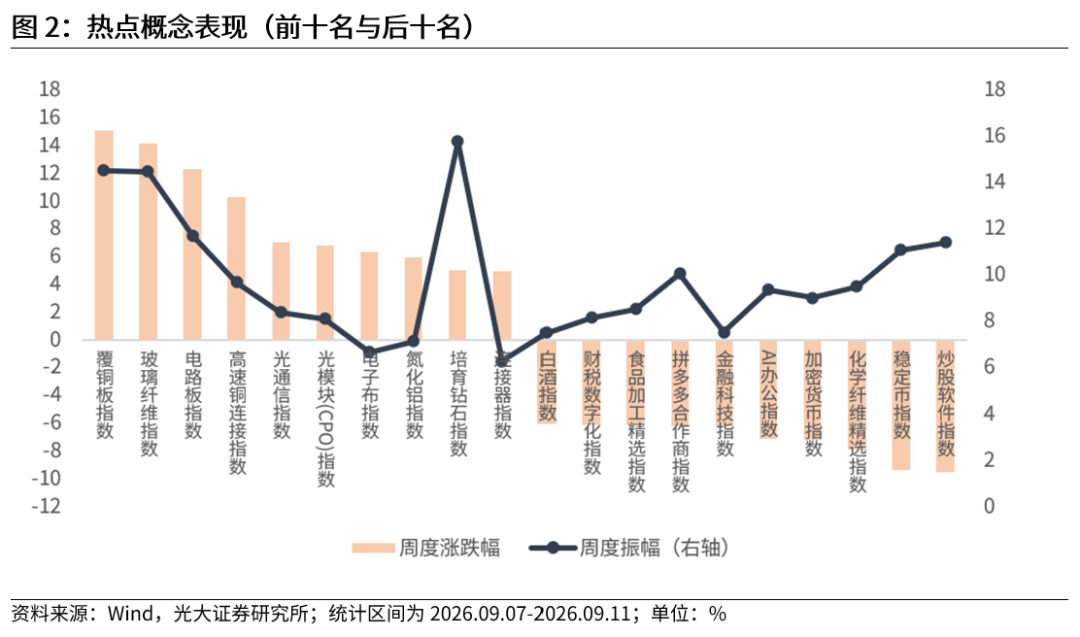
从热点概念来看,本周概念指数中表现最好的前5大概念依次为覆铜板指数、玻璃纤维指数、电路板指数、高速铜连接指数、光通信指数;表现最差的5大概念依次为炒股软件指数、稳定币指数、化学纤维精选指数、加密货币指数、AI办公指数。
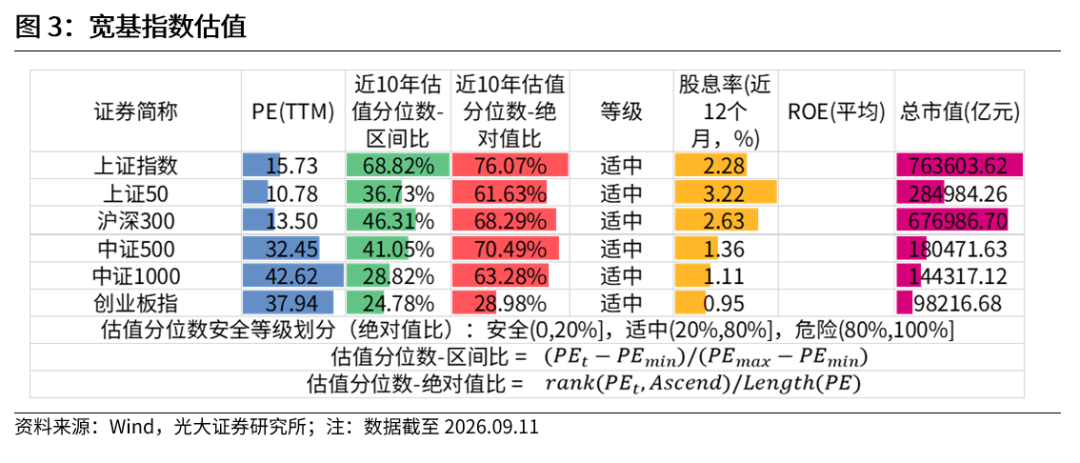
宽基指数和行业指数估值
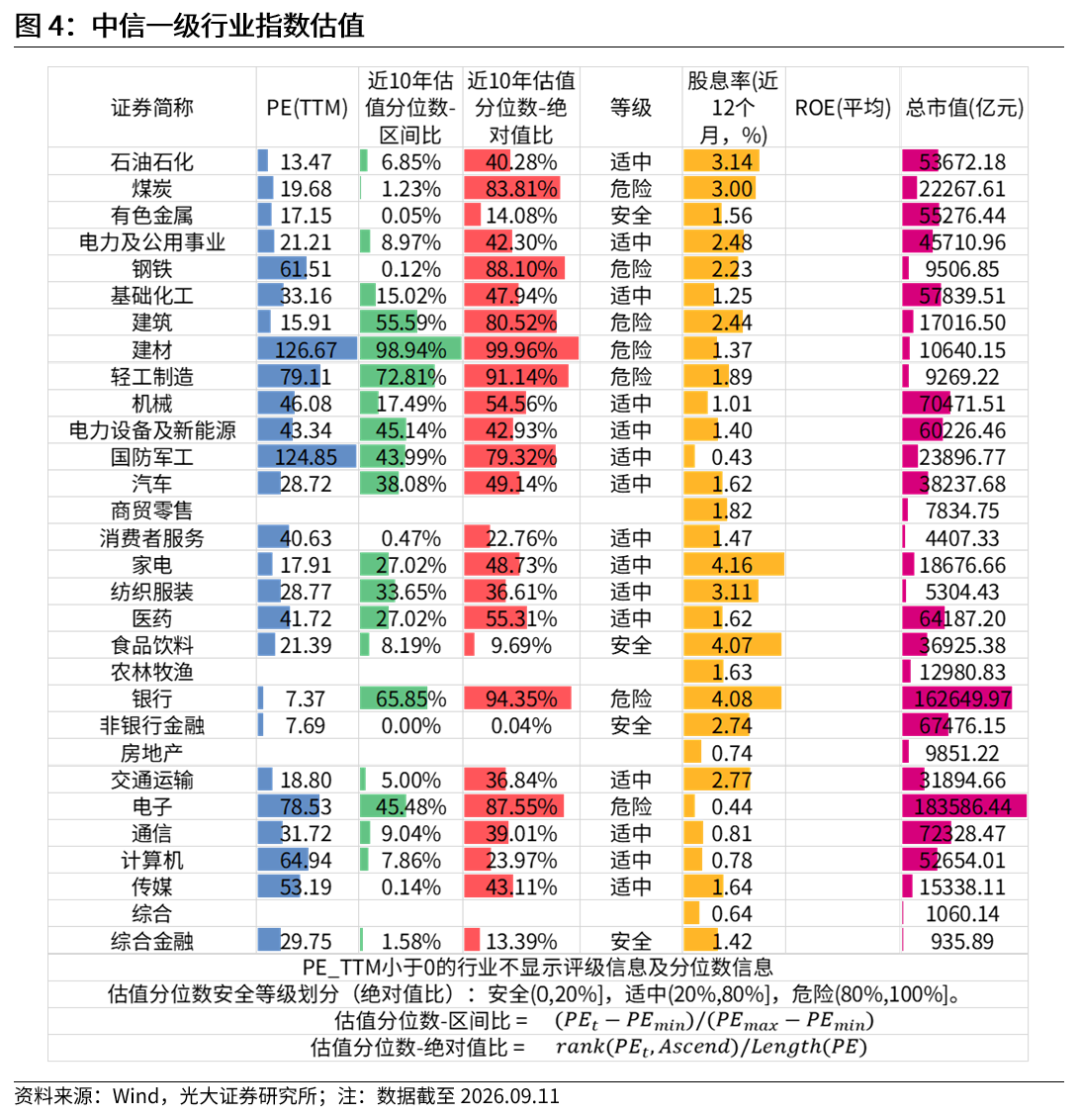
截至2026年9月11日,宽基指数来看,上证指数、上证50、沪深300、中证500、中证1000、创业板指处于估值分位数“适中”等级。
中信一级行业分类来看,有色金属、食品饮料、非银行金融、综合金融处于估值分位数“安全”等级。
量化情绪跟踪
量能择时
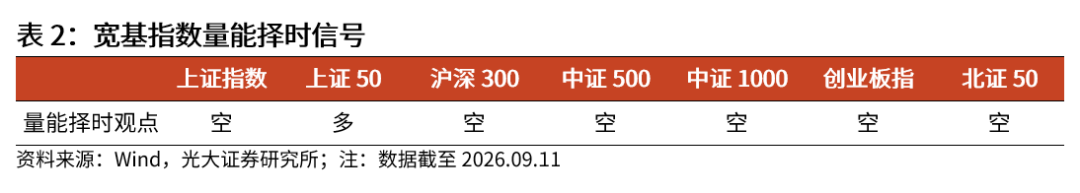
从量能择时信号来看,截至9月11日,上证50量能择时信号为看多观点,其余指数量能择时信号均为谨慎观点。
沪深300上涨家数占比情绪指标
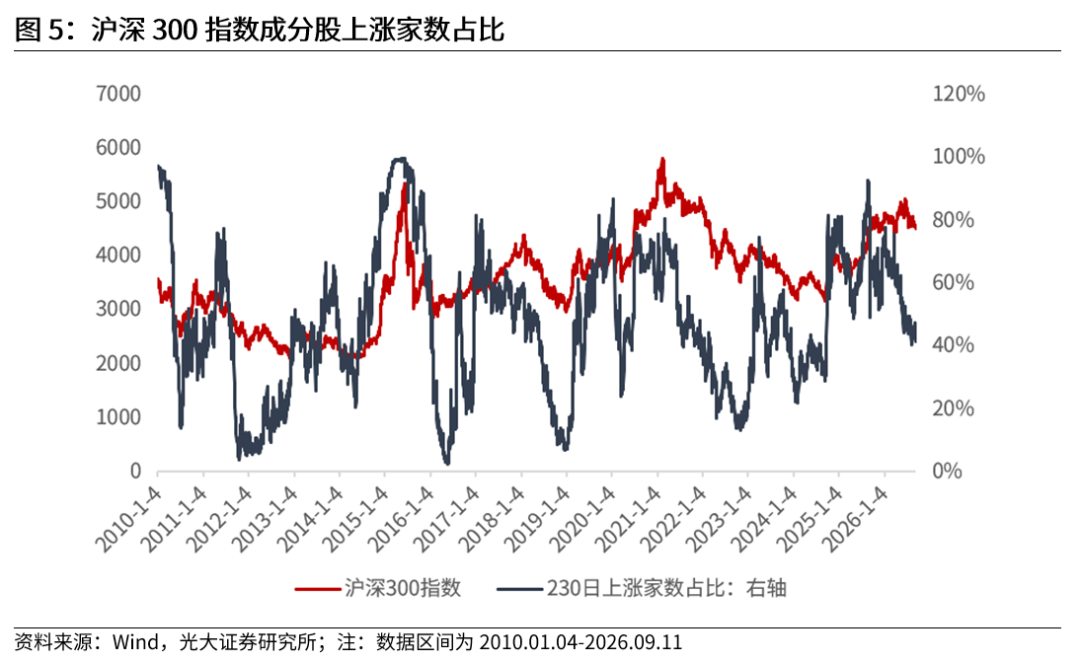
强势股往往具备较强的示范效应,当市场情绪处于乐观状态时,强势股的持续上行能为整个板块带来机会。我们可以通过计算指数成分股的近期正收益的个数来判断市场情绪。当市场中正收益的股票逐步增多时,往往处于行情的底部。同理,当大部分股票都处于正收益状态,情绪可能已经过热,未来有下跌风险。
指标计算方法:
沪深300指数N日上涨家数占比 = 沪深300指数成分股过去N日收益大于0的个股数占比。
我们发现,该指标可以较快捕捉上涨机会;同时,由于选择在市场过热阶段提前止盈离场,也会
错失市场持续亢奋阶段的上涨收益。指标在对下跌市场的判断也存在缺陷,难以有效规避下跌风险。
截至2026年9月11日,该指标下降,上涨家数占比为41.33%,市场情绪偏低。
沪深300上涨家数占比择时跟踪
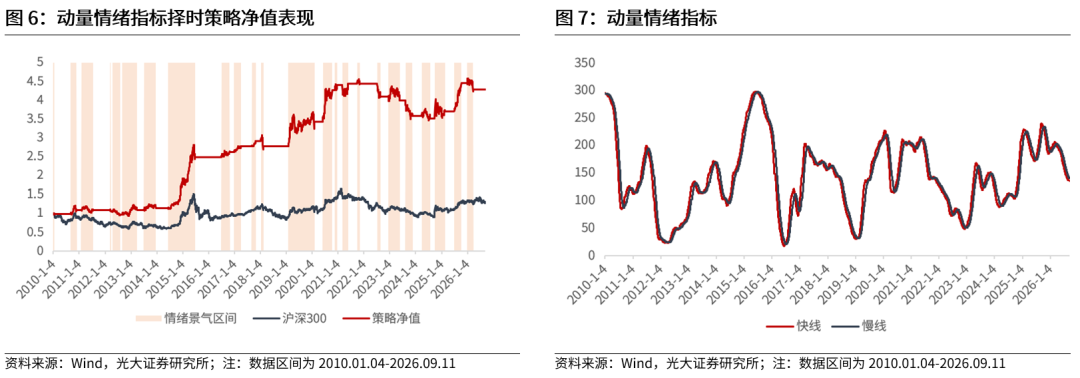
我们通过对指标进行两次不同窗口期的平滑来捕捉指标变动情况,当短期平滑线大于长期平滑线时,说明指标正在上行,看多市场。当短期平滑线小于长期平滑线时,说明市场情绪正在拐头向下,对市场持中性态度。
指标值处理及开平仓信号应用:
(1)沪深300指数N日上涨家数占比并进行窗口期为N1和N2的移动平均,分别称之为慢线和快线,其中N1>N2。
(2)当且快线>慢线时,看多沪深300指数。
其中N=230,N1=50,N2=35。
截至2026年9月11日,从动量情绪指标走势来看,快线下行,慢线下行,目前快线处于慢线下方,预计未来一段时间内将维持谨慎观点。
均线情绪指标
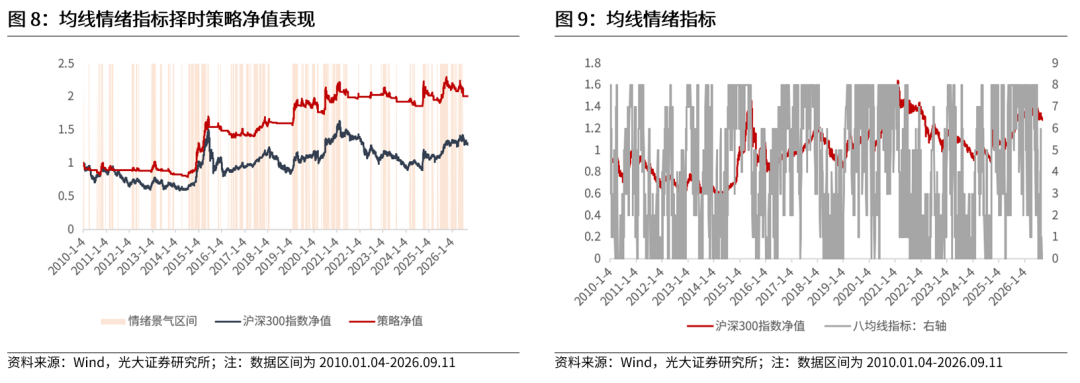
我们在报告《司空见惯叙指标——技术形态选股系列报告之五》中讨论过八均线体系的使用方式——以指标区间对标的指数的趋势状态进行判断。我们将八均线区间值处于1/2/3 时对八均线指标值赋值为-1,八均线区间值处于4/5/6 时对八均线指标值赋值为0,八均线区间值处于7/8/9 时对八均线指标值赋值为1。通过这种划分,指标值状态与HS300 的涨跌变化规律更加清晰。
1.指标计算方法
计算沪深300收盘价八均线数值,均线参数为8,13,21,34,55,89,144,233。
2.指标值处理及开平仓信号应用
(1)计算当日沪深300指数收盘价大于八均线指标值的数量。
(2)当前价格大于八均线指标值的数量超过5时,看多沪深300指数。
截至2026年9月11日,从均线情绪指标来看,八均线指标值为0,近期沪深300指数仍处于情绪偏谨慎区间。
市场赚钱效应观察
横截面波动率
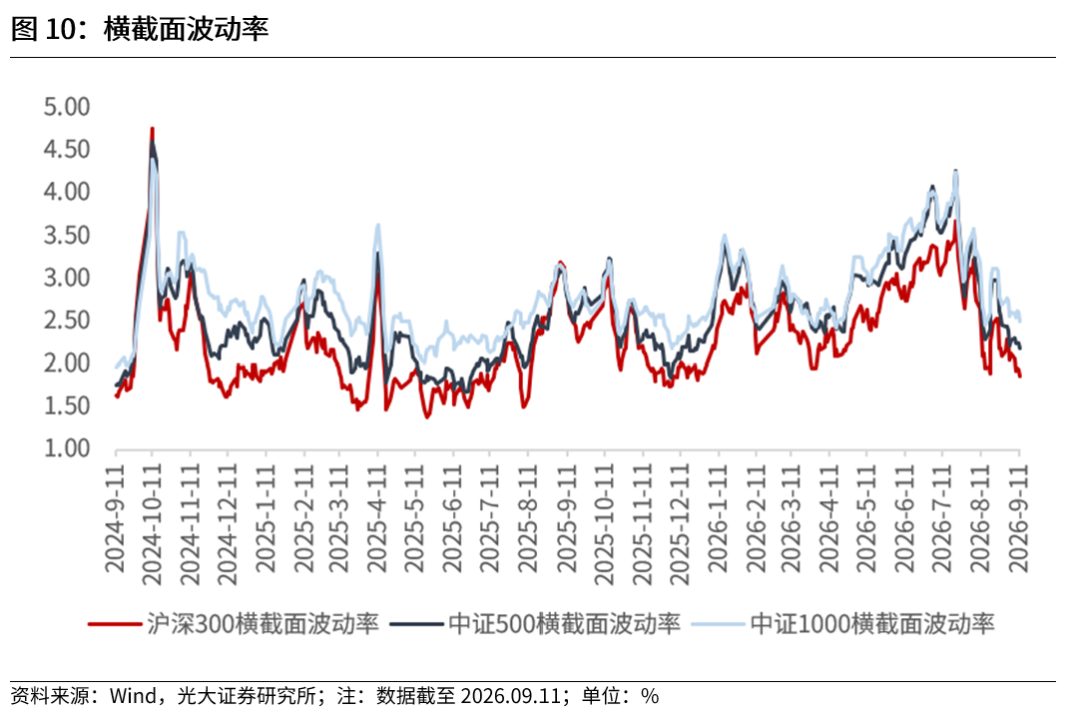
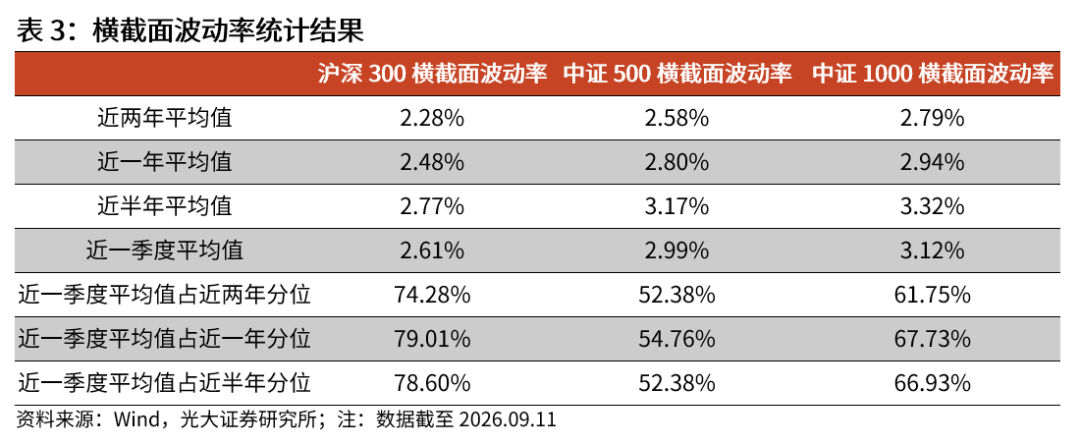
截面波动率来看,沪深300、中证500、中证1000指数成分股横截面波动率环比前一周下降,短期Alpha环境恶化。近一个季度看,沪深300处于近半年中上分位点、中证500处于近半年中等分位点、中证1000处于近半年中等分位点。
时间序列波动率
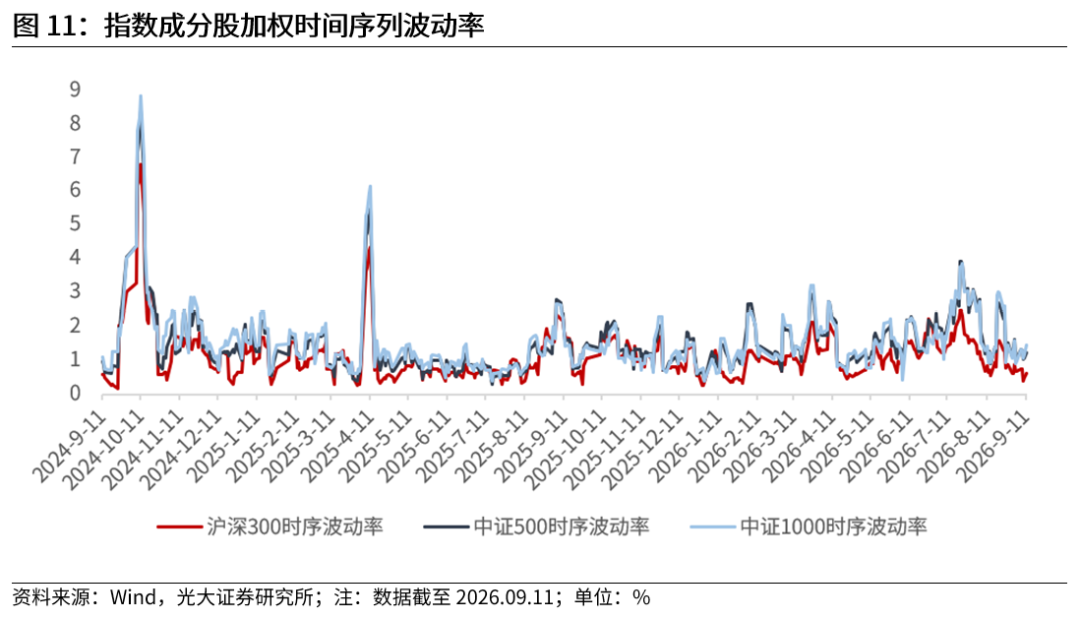
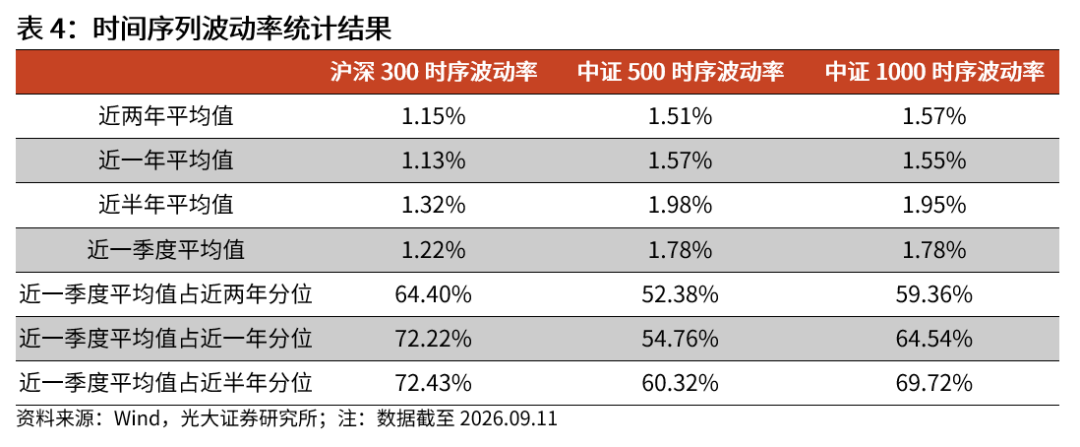
时间序列上来看,沪深300指数成分股时间序列波动率环比前一周下降,短期Alpha环境恶化;中证500、中证1000指数成分股时间序列波动率环比前一周上升,短期Alpha环境好转。近一个季度看,沪深300处于近半年中上分位点、中证500处于近半年中等分位点、中证1000处于近半年中上分位点。
机构调研跟踪
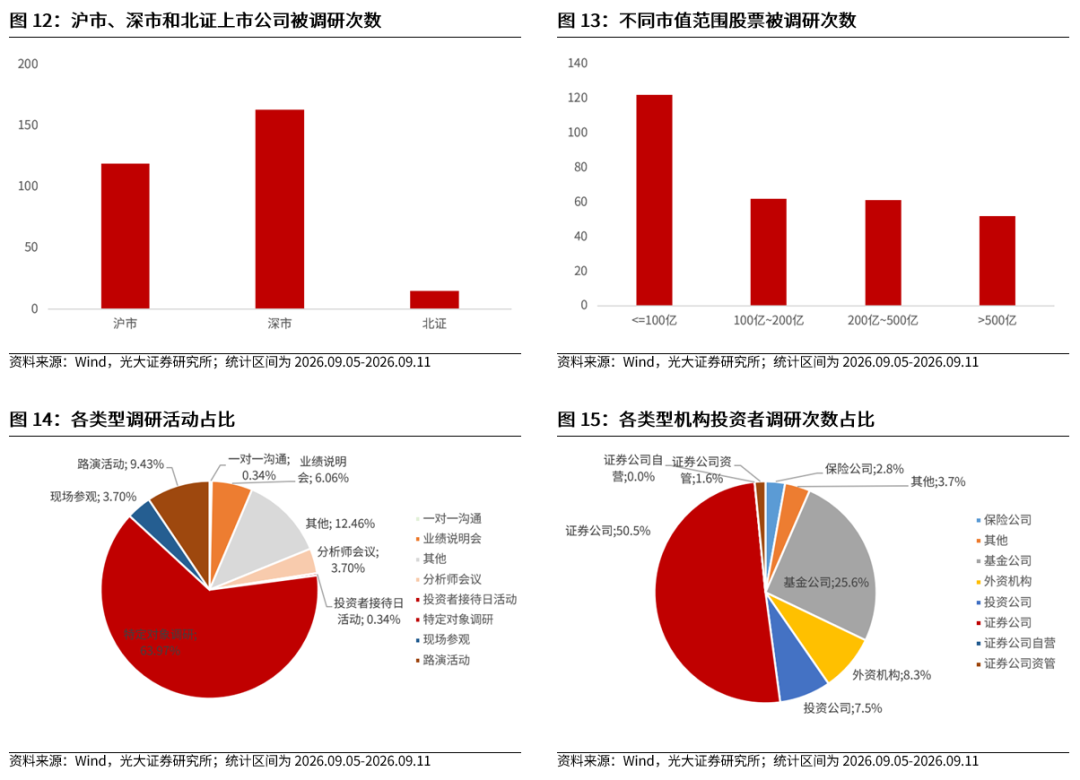
本周(2026.09.05-2026.09.11,下同),机构调研活动累计297场。从三地上市公司被调研次数来看,沪市上市公司累计被调研119次,深市上市公司累计被调研163次,北证上市公司累计被调研15次。
从被调研股票市值来看,<=100亿的上市公司累计被调研122次、100亿~200亿的上市公司累计被调研62次、200亿~500亿的上市公司累计被调研61次、>500亿的上市公司累计被调研52次。
从调研类型来看,特定对象调研和其他为本周主要调研类型,占比分别为63.97%和12.46%。从机构类型来看,证券公司、基金公司、外资机构的调研次数占比依次为50.5%、25.6%、8.3%。
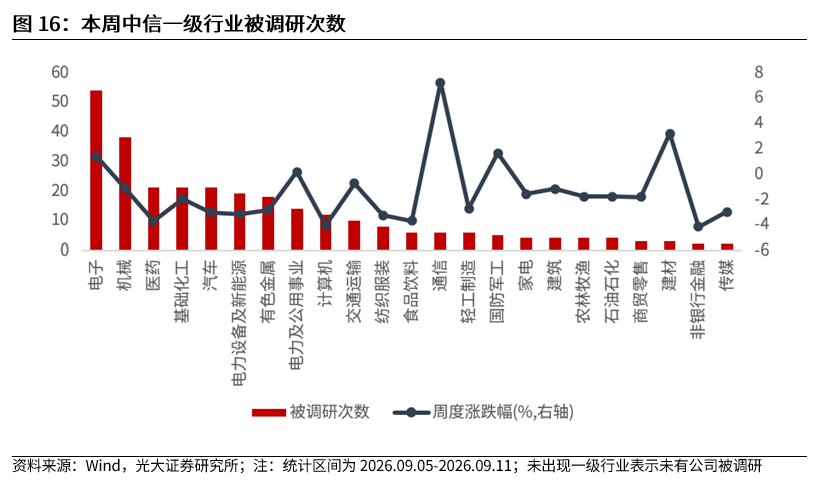
从中信一级行业来看,本周电子、机械、医药行业被调研次数较多,本周涨跌幅依次为1.36%、-1.11%、-3.74%。
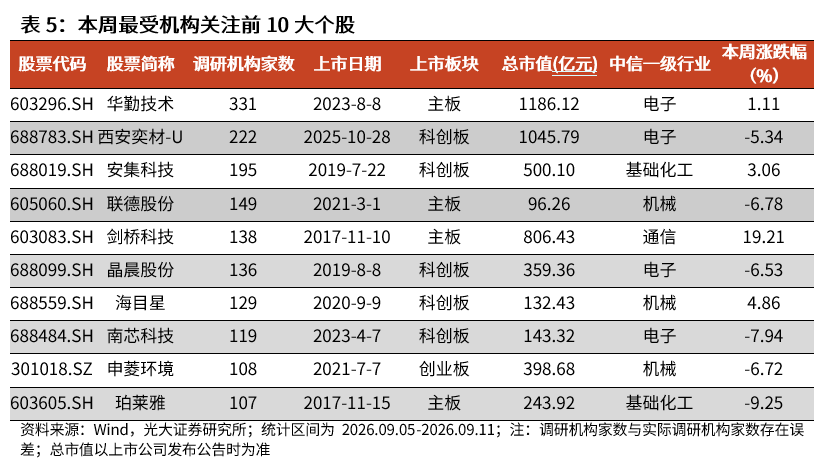
 从个股来看,本周受到机构关注程度最高的前5大个股依次为华勤技术(331家)、西安奕材-U(222家)、安集科技(195家)、联德股份(149家)、剑桥科技(138家)。
 股指期货跟踪
]article_adlist-->
本周IF当月合约下跌0.72%,收于4503.4,收盘基差-0.15%;本周IH当月合约下跌1.57%,收于2867,收盘基差-0.05%;本周IC当月合约下跌0.47%,收于7569,收盘基差-0.15%;本周IM当月合约下跌0.78%,收于7415.2,收盘基差-0.16%。
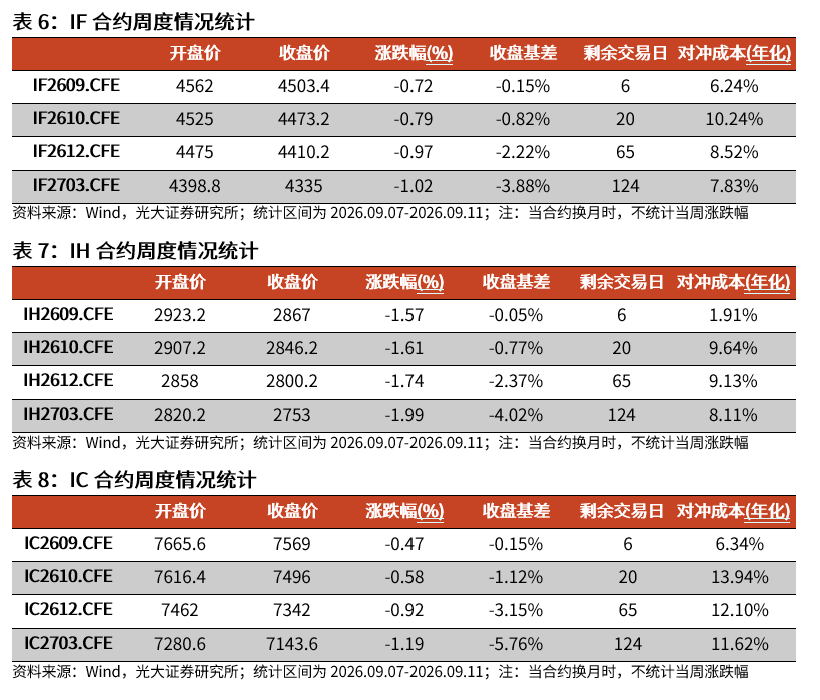
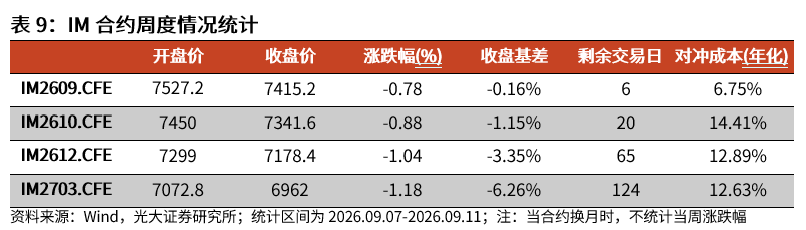
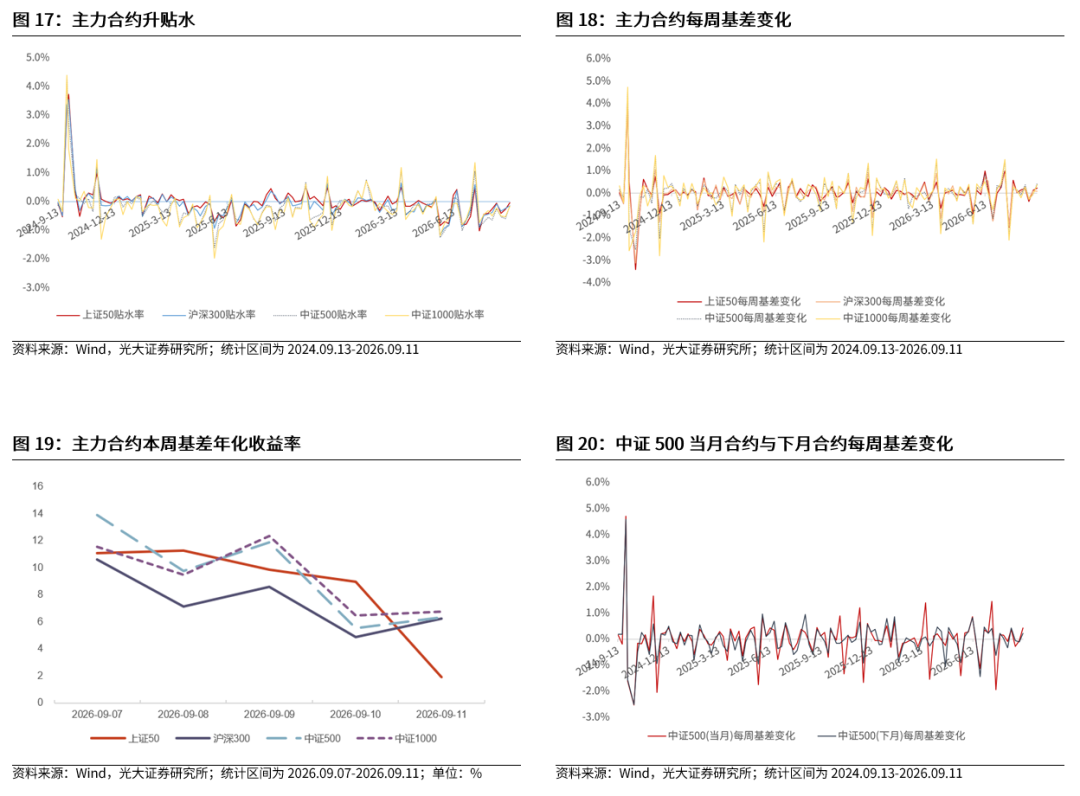
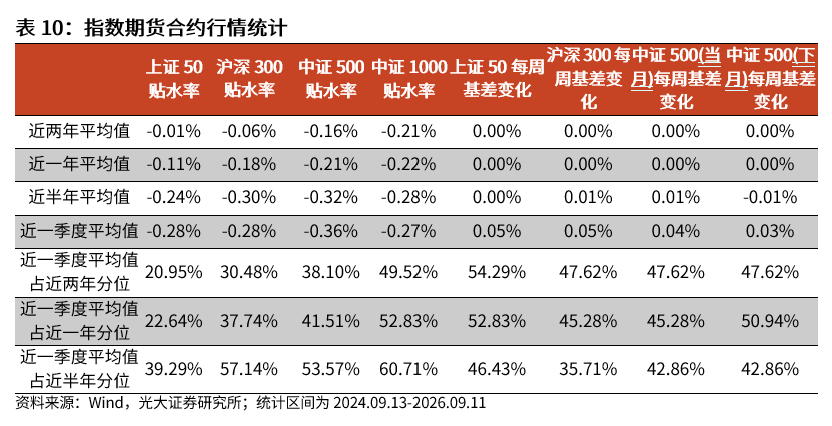
本周上证50、沪深300、中证500、中证1000指数期货主力合约贴水率环比前一交易周均有变化。IF当月合约近一季度平均每周基差变化0.05%,相比于近半年的0.01%环境好转。IH当月合约近一季度平均每周基差变化0.05%,相比于近半年的0.00%环境好转。IC当月合约近一季度平均每周基差变化0.04%,相比于近半年的0.01%环境好转。
 南向资金跟踪
]article_adlist-->
本周港股通交易区间为2026年9月7日-2026年9月11日,南向资金净流入201.05亿港元,其中沪市港股通净流入145.24亿港元,深市港股通净流入55.81亿港元。
 融资规模变化跟踪
]article_adlist-->
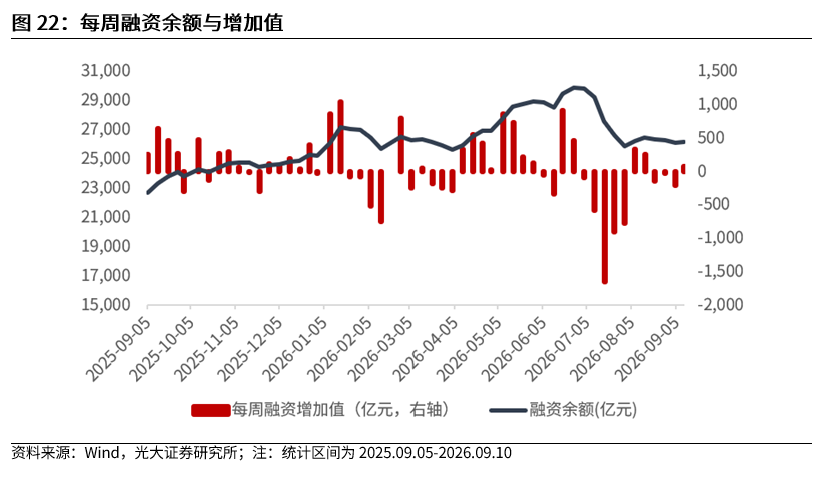
截至2026年9月10日,融资余额为26171.89亿元,较2026年9月4日(26092.57亿元)融资增加额为79.32亿元。
 ETF市场跟踪
]article_adlist-->
股票型ETF本周收益中位数为-1.20%,资金净流入40.21亿元。跨境ETF本周收益中位数为-1.52%,资金净流入20.62亿元。港股ETF本周收益中位数为-4.83%,资金净流入22.17亿元。商品型ETF本周收益中位数为-2.40%,资金净流入37.00亿元。
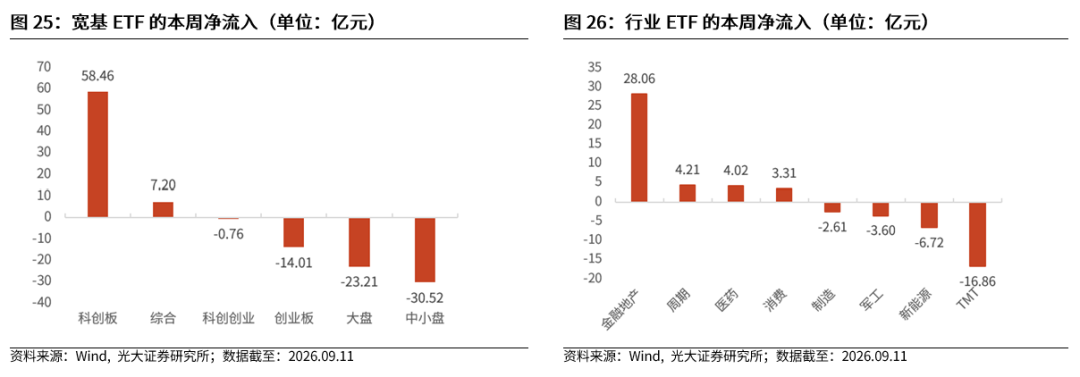
宽基ETF方面,本周中小盘主题ETF资金净流出30.52亿元。行业ETF方面,本周金融地产主题ETF资金净流入28.06亿元。
 抱团分离度跟踪
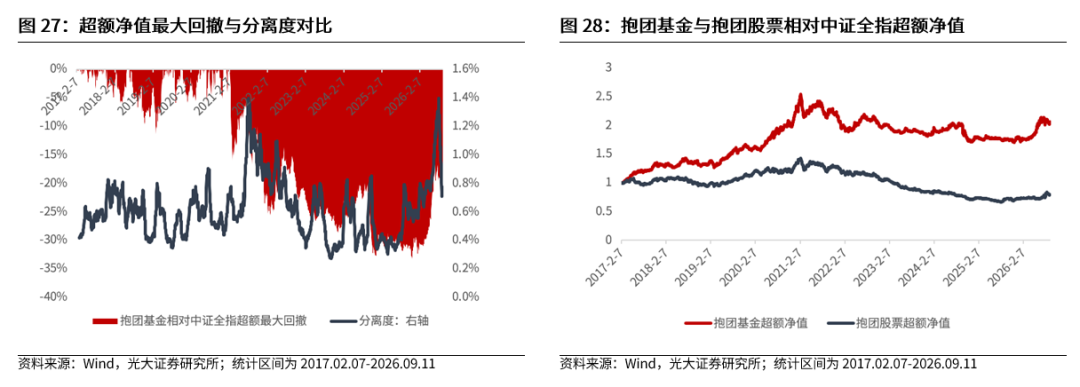
]article_adlist-->构造抱团基金组合可以帮助我们实时监控基金抱团程度。具体来说,我们通过分离度指标作为基金抱团程度的代理变量。具体计算方式为抱团基金截面收益的标准差,如果抱团基金组合的截面收益标准差小,说明抱团基金表现趋同,抱团程度高,反之表示抱团正在瓦解。
]article_adlist-->
截至2026年9月11日,基金抱团分离度环比前一交易周上升。最近一周抱团股超额收益和抱团基金超额收益环比前一周均上升。
风险提示:报告结果均基于历史数据,历史数据存在不被重复验证的可能。
详见2026年9月13日发布的《震荡或是当前市场主基调——金融工程市场跟踪周报20260913》。
END ]article_adlist-->本订阅号是光大证券股份有限公司研究所(以下简称“光大证券研究所”)金融工程研究团队依法注册、独立运营的官方唯一订阅号。除本订阅号以外,光大证券研究所金融工程研究团队未注册或运营任何其他订阅号。任何人以光大证券研究所金融工程研究团队名义注册的、或虽未以光大证券研究所金融工程研究团队名义注册但是含有、明示或暗示与光大证券研究、光大证券研究所或光大证券研究所金融工程研究团队有关联的订阅号均不是光大证券研究所金融工程研究团队的官方订阅号。
本订阅号所刊载的信息均基于光大证券研究所已正式发布的研究报告,仅用于新媒体形势下证券研究信息、观点的沟通交流,不构成对任何人的投资建议、投资咨询意见或财务、法律等其他意见,亦不作为买卖、认购证券或其它金融工具的邀请、推荐、保证或广告宣传。订阅者对于其直接或间接基于本订阅号所刊载信息做出的投资应自行承担风险,本订阅号不对任何订阅者因直接或间接使用本订阅号推送内容所引发的任何直接或间接损失承担任何责任。
本订阅号所刊载信息的资料、意见、预测等,均反映相关研究报告初次发布当日光大证券研究所的判断。光大证券研究所对该等信息的准确性、适用性、可靠性、完整性或时效性不作任何保证。相关报告、资讯或数据因任何原因发生变更时,本订阅号不承担更新义务,本订阅号自主决定进行更新时将不会另行通知。如需了解详细的证券研究信息,请参考光大证券研究所发布的完整报告。
本订阅号所载内容的版权由光大证券股份有限公司单独享有。任何机构和个人未经光大证券书面许可不得以任何形式翻版、复制、转载、刊登、发表、篡改或者引用。如因上述侵权行为给光大证券造成任何直接或间接的损失,光大证券保留追究一切法律责任的权利。
 海量资讯、精准解读,尽在新浪财经APP
文章为作者独立观点,不代表实盘杠杆app下载_最安全的杠杆炒股平台_中国十大正规炒股平台观点
相关文章